Domain heisse-wäsche.de kaufen?
Wir ziehen mit dem Projekt
heisse-wäsche.de um.
Sind Sie am Kauf der Domain
heisse-wäsche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heisse-wäsche.de kaufen?
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **


Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Problembereiche von Familienstiftungen als Träger unternehmerischen Vermögens, Fachbücher von Gerhard KraftFamilienstiftungen erfreuen sich aktuell im unternehmerischen Kontext einer ungebrochenen Beliebtheit. Diese machen einen erheblichen Anteil von Stiftungsneugründungen aus. Während das Stiftungszivilrecht nach der jüngsten Reform im wissenschaftlichen Schrifttum überragende Aufarbeitung erfahren hat, lassen sich aus der Perspektive des Steuerrechts insbesondere mit Blick auf privatnützige Familienstiftungen noch erhebliche Lücken identifizieren. Hier setzt die vorliegende Studie an, indem sie das Realphänomen Familienstiftung umfassend analysiert, ihren Einsatz im unternehmerischen Kontext und die Besteuerungsfolgen thematisiert sowie Bereiche identifiziert, in denen gesetzgeberischer Nachbesserungsbedarf angezeigt ist.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **

Wie hängt man schwere Wäsche mit Wäscheklammern an die Wäscheleine?
Um schwere Wäsche mit Wäscheklammern an der Wäscheleine aufzuhängen, ist es am besten, die Wäscheklammern an den stärksten Stellen der Kleidungsstücke anzubringen, wie z.B. an den Nähten oder an den verstärkten Bereichen. Es ist auch ratsam, die Wäscheklammern so weit wie möglich auseinander zu platzieren, um eine gleichmäßige Verteilung des Gewichts zu gewährleisten und ein Herunterfallen der Wäsche zu verhindern. Zudem sollte darauf geachtet werden, dass die Wäsche gut gespannt ist, um ein Durchhängen zu vermeiden. **
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Steuerliche Organschaft, Fachbücher von Tobias ApplDas Fachbuch "Steuerliche Organschaft" von Tobias Appl ist ein umfassendes Standardwerk, das sich mit den komplexen Vorschriften des deutschen Organschaftsrechts auseinandersetzt. Es bietet eine detaillierte Analyse der rechtlichen Rahmenbedingungen, die für die Begründung, Durchführung und Beendigung einer Organschaft relevant sind. Die 3. Auflage ist besonders aktuell und berücksichtigt die neuesten Entwicklungen, einschliesslich des Wachstumschancengesetzes und dessen Einfluss auf die Organschaft. Das Buch behandelt nicht nur ertragsteuerliche und umsatzsteuerliche Aspekte, sondern auch gesellschaftsrechtliche, bilanzrechtliche und insolvenzrechtliche Fragestellungen. Zudem werden praktische Erfahrungen und strategische Überlegungen zur Gestaltung von Organschaften im Konzernkontext thematisiert. Mit seinen 1355 Seiten bietet es eine fundierte Grundlage für alle, die sich mit der Materie auseinandersetzen möchten.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
-
Steuerliche Problembereiche von Familienstiftungen als Träger unternehmerischen Vermögens, Fachbücher von Gerhard KraftFamilienstiftungen erfreuen sich aktuell im unternehmerischen Kontext einer ungebrochenen Beliebtheit. Diese machen einen erheblichen Anteil von Stiftungsneugründungen aus. Während das Stiftungszivilrecht nach der jüngsten Reform im wissenschaftlichen Schrifttum überragende Aufarbeitung erfahren hat, lassen sich aus der Perspektive des Steuerrechts insbesondere mit Blick auf privatnützige Familienstiftungen noch erhebliche Lücken identifizieren. Hier setzt die vorliegende Studie an, indem sie das Realphänomen Familienstiftung umfassend analysiert, ihren Einsatz im unternehmerischen Kontext und die Besteuerungsfolgen thematisiert sowie Bereiche identifiziert, in denen gesetzgeberischer Nachbesserungsbedarf angezeigt ist.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Set Vollwaschmittel 10 kg inkl. Wäscheleine u. 50 Klammern inkl. Vollwaschmittel, Wäscheleine und WäscheklammernDas Set beinhaltet: 1x TAID Professional 10 kg Vollwaschmittel. Bewährte Profiqualität ideal für Großverbraucher. Es ist hochwirksam in allen Temperaturbereichen (30-95°C) sowie bei allen Wasserhärten ( 14°dH). Es enthält Silikat zur Verbesserung der Waschwirkung und zum Schutz vor vor Korrosion der Waschmaschinenteile. Außerdem eignet es sich für viele Gewebearten z.B. synthetische Gewebe, Baumwolle und Kochwäsche aus Baumwolle, verschiedene Mischgewebe etc. 1x Wäscheleine Kunststoff 30 m, farblich sortiert 1x Wäscheklammern mehrfarbig aus Kunststoff 50 Stück, im Blockformat, 7 cm25,59 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
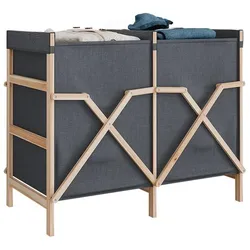
Vicco, Wäschekorb, für Wäsche BrunoMit dem wird das Wäschewaschen zum Kinderspiel! Dank der zwei Fächer zur Wäschetrennung haben Sie immer alles organisiert und griffbereit. Der atmungsaktive Stoffeinsatz sorgt für frische Luftzirkulation und schützt Ihre Kleidung vor unangenehmen Gerüchen. Das natürliche Design fügt sich nahtlos in jedes Zuhause ein und spart dabei noch Platz. Stellen Sie sich vor, wie einfach und stressfrei Ihre Wäscheorganisation sein könnte mit diesem praktischen und ästhetischen Wäschesammler. Gönnen Sie sich und Ihrem Zuhause diese praktische Erleichterung! Technische Details: Farbe: Grau Abmessungen: 80 x 64 x 40 cm (BxHxT) Material: Holz Zusätzliches Material: Polyester Artikelgewicht: 2.4 kg Artikelgewicht inkl. Verpackung: 3.9 kg Lieferumfang: Wäschekorb, Montageanleitung, Montagematerial (Dekoration nicht enthalten).35,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
-
Wie hängt man schwere Wäsche mit Wäscheklammern an die Wäscheleine?
Um schwere Wäsche mit Wäscheklammern an der Wäscheleine aufzuhängen, ist es am besten, die Wäscheklammern an den stärksten Stellen der Kleidungsstücke anzubringen, wie z.B. an den Nähten oder an den verstärkten Bereichen. Es ist auch ratsam, die Wäscheklammern so weit wie möglich auseinander zu platzieren, um eine gleichmäßige Verteilung des Gewichts zu gewährleisten und ein Herunterfallen der Wäsche zu verhindern. Zudem sollte darauf geachtet werden, dass die Wäsche gut gespannt ist, um ein Durchhängen zu vermeiden. **
-
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.